Приваблива квартира може стати відправною точкою пошуку. Але добирати варіанти варто з огляду на реалістичний план фінансування. Для приватного інвестора, який розглядає іпотечний кредит у банку, що працює в Албанії, доступна сума може залежати від призначення житла, наявних боргів, прийнятного для банку доходу та оцінки нерухомості. Цей посібник пояснює опубліковані нормативні межі й питання, які слід узгодити з кредитором. Джерела Bank of Albania перевірено 12 жовтня 2026 року. Вони не підтверджують, що нерезидент, конкретний заявник або конкретний об’єкт отримають фінансування.
З’ясуйте статус позичальника й заплановане використання житла
Спочатку запитайте, чи приймає банк заявників із вашим статусом проживання та ваші документи про доходи. Потім зазначте, чи плануєте ви жити в цій нерухомості, приїжджати на відпочинок, здавати її в оренду або поєднувати ці варіанти. Рішення 25/2025 установлює суворіші стандартні межі для другого чи наступного житла або житла, придбаного для здавання в оренду. У Положенні 44/2023 покупець, який купує житло вперше, визначається через відсутність раніше отриманого кредиту на житлову нерухомість. Якщо хоча б один зі співпозичальників раніше отримував такий кредит, жоден із них не вважається покупцем, який купує житло вперше. Тож перша купівля житла в Албанії сама по собі не визначає категорію. Попросіть банк підтвердити, яка категорія застосовується у вашому випадку. Не поширюйте ці правила автоматично на купівлю через компанію чи кредит в іноземного кредитора.
Ураховуйте обидва обмеження одночасно
Опублікований захід застосовується до нових кредитів на житлову нерухомість, які банки видають із 1 липня 2025 року. На дату нашої перевірки в офіційному переліку інструментів і далі зазначено Рішення 25/2025. Показник LTV зіставляє суму кредитування з вартістю нерухомості, визначеною за нормативними правилами. Показник DSTI зіставляє річні платежі за всією заборгованістю з річним наявним доходом. Наведені нижче стандартні межі діють як окремі обмеження. Дотримання одного з них не означає дотримання іншого й не зобов’язує банк надати кредит.
| Використання/категорія | Валюта кредиту | Максимальний LTV | Максимальний DSTI |
|---|---|---|---|
| Загальний випадок | Лек (ALL) | 85% | 40% |
| Друге/наступне житло або здавання в оренду | Лек (ALL) | 80% | 35% |
| Загальний випадок | Іноземна валюта | 75% | 35% |
| Друге/наступне житло або здавання в оренду | Іноземна валюта | 70% | 30% |
Джерело: Bank of Albania, Рішення 25/2025. Це стандартні нормативні межі, а не індивідуальна пропозиція. Банк має підтвердити категорію та власні вимоги. Рішення передбачає обмежені винятки; позичальник не має права вимагати їх застосування.
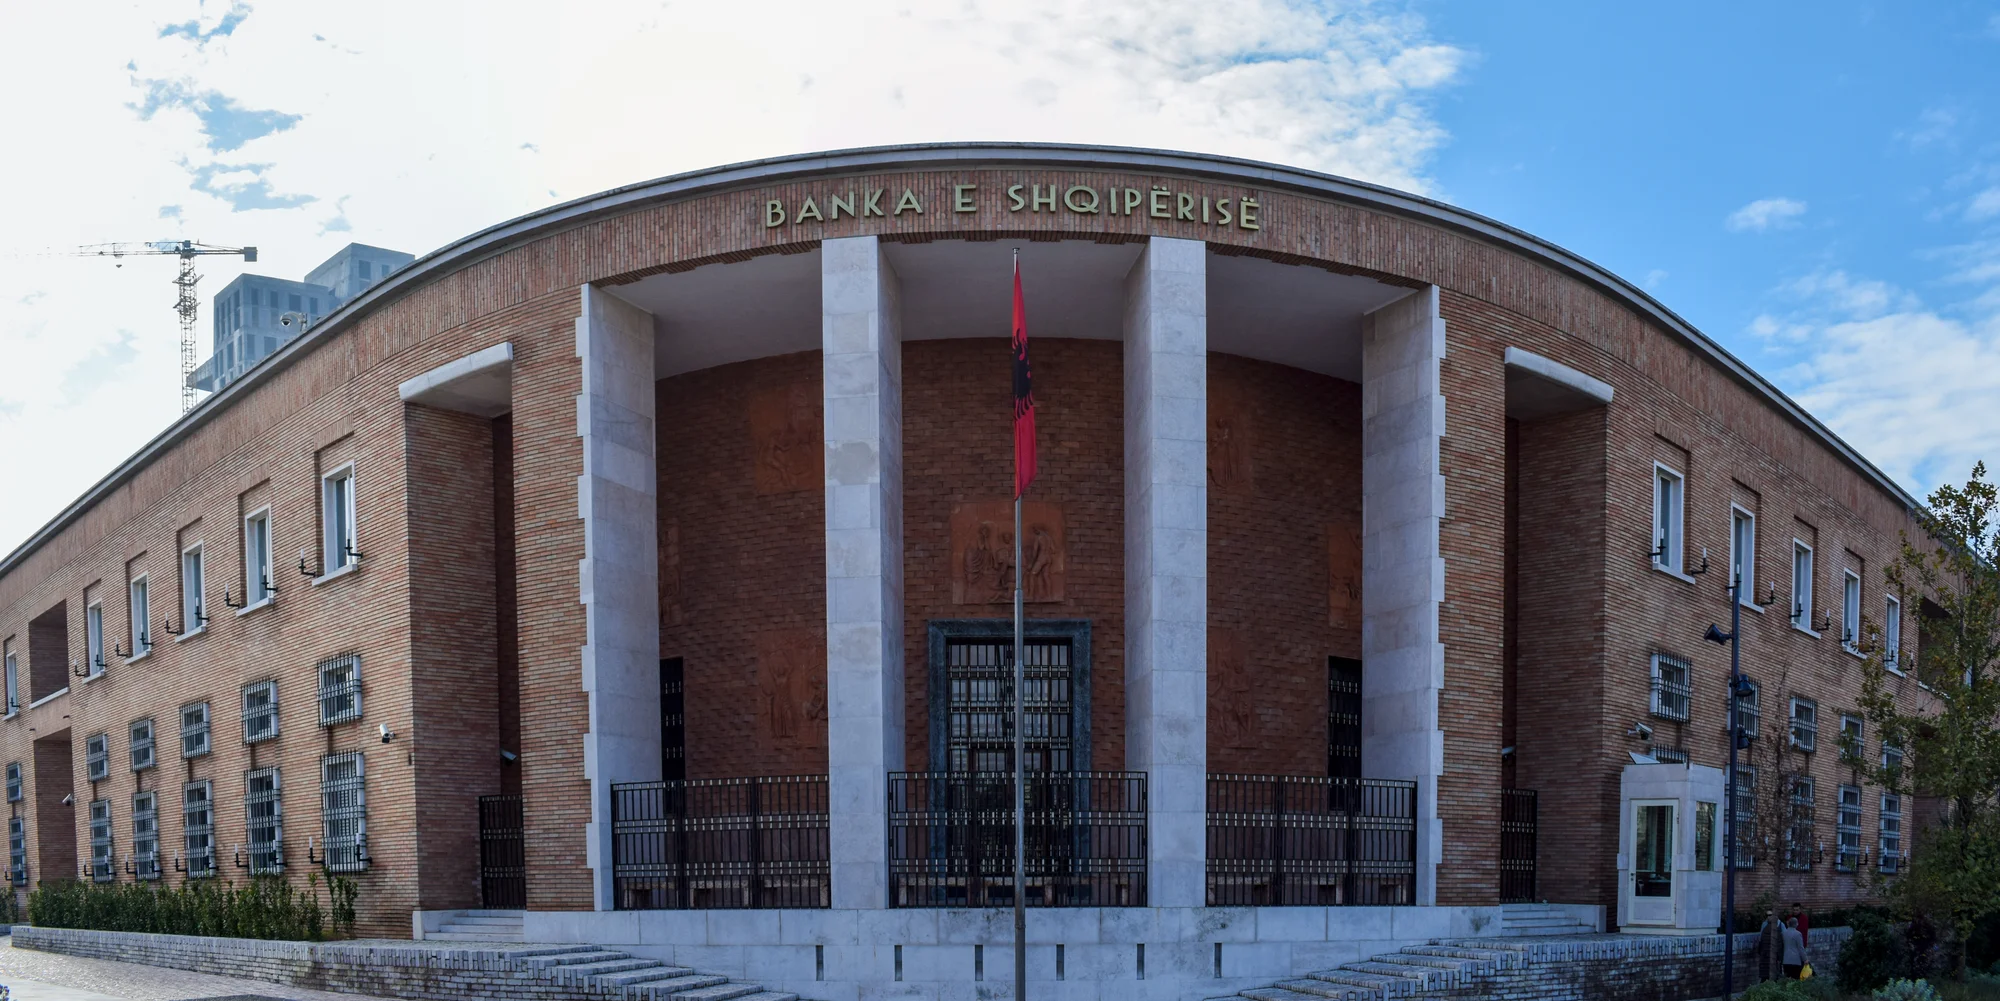
Liridon / Wikimedia Commons · Banka e Shqipërisë 2017 01 · розмір зменшено, файл перетворено на WebP; кадровано для показу · CC BY-SA 4.0
Орієнтуйтеся на оцінку банку, а не лише на ціну продавця
Для розрахунку LTV у звітності Положення 44/2023 зазвичай використовує меншу з двох величин: вартість недавньої угоди та незалежну оцінку. Передбачено окремі спеціальні випадки. Запитайте, яку вартість банк прийме для конкретного об’єкта і як це вплине на можливу суму кредиту. Заявлений відсоток фінансування не означає, що банк видасть саме таку частку ціни, яку просить продавець. Якщо оцінка нижча за ціну купівлі, покупцеві може знадобитися більше власних коштів. Попросіть окремо перелічити податки, витрати на юридичний супровід, оцінку, банківські комісії та страхування, якщо воно потрібне. Положення не включає витрати за кредитом до вартості нерухомості, використаної в знаменнику. Тому сам показник LTV не відображає повного бюджету купівлі.
Зіставте всі боргові платежі з доходом, який приймає банк
Під час перевірки доходів ураховують обслуговування всієї заборгованості, зокрема інші зобов’язання, щодо яких банк має достовірну інформацію. Нормативний розрахунок використовує річний наявний дохід після відповідних податків і внесків, а не просто зарплату до відрахувань. Запитайте, які доходи кредитор визнає, якими документами їх потрібно підтвердити та як він ураховує дохід від оренди. Не ґрунтуйте купівлю на непідтверджених майбутніх бронюваннях. Передбачте в бюджеті також власні витрати на життя й резерв. Рішення дозволяє обмежений обсяг винятків на рівні банку — до 15% обсягу нових кредитів, схвалених і принаймні частково виданих протягом кварталу. Це не додаткові 15 процентних пунктів для вашого кредиту й не виняток, якого ви можете вимагати.
Розглядайте валютний і процентний ризики окремо
Кредит у євро за наявності доходів в іншій валюті може створити невідповідність: зміни обмінного курсу здатні змінювати навантаження за виплатами відносно цього доходу. Положення Bank of Albania про споживчі та іпотечні кредити описує такий ризик та індивідуальний аналіз. У документі про ознайомлення з ризиком прямо зазначено, що він не зобов’язує банк надати кредит. Попросіть письмово вказати валюту кредиту, період фіксованої ставки або формулу змінної ставки, базовий індекс, маржу, ефективну процентну ставку, комісії та графік погашення. Потім попросіть кредитора показати, як зміняться платежі за несприятливих валютних і процентних сценаріїв. Збіг валюти доходу та кредиту може зменшити один вид невідповідності, але не усуває процентних ризиків, ризиків зниження доходу чи ризиків, пов’язаних із нерухомістю.
Опитування банків дає контекст, але не означає схвалення
Останнє опитування, знайдене в офіційній серії на дату нашої перевірки, охоплює другий квартал 2026 року. Банки повідомили про пом’якшення стандартів кредитування домогосподарств, зокрема за житловими кредитами, водночас загальні умови кредитування домогосподарств залишилися незмінними. Це узагальнені оцінки банків за відповідний квартал. Вони не є іпотечною пропозицією на жовтень, результатом для іноземних інвесторів чи обіцянкою нижчої процентної ставки. Нормативні межі та індивідуальне кредитне рішення кожного банку — різні питання. Використовуйте звіт, щоб зрозуміти загальну ситуацію, а письмову інформацію щодо вашого конкретного випадку — щоб вирішити, чи можлива купівля.
Отримайте шість письмових відповідей до вибору нерухомості
Перш ніж брати на себе зобов’язання, з’ясуйте з банком шість питань: відповідність заявника вимогам і необхідні документи; категорія використання та застосовні межі; прийнятна вартість нерухомості; ураховані доходи й наявна заборгованість; повні витрати, валюта та процентні умови; умови й строк дії будь-якої попередньої оцінки або схвалення. Результат початкового обговорення ще може залежати від об’єкта, його оцінки та додаткових підтверджень. Збережіть у процесі купівлі незалежні юридичну й технічну перевірки. AGENCE Albania може організувати пошук відповідно до вашого підтвердженого бюджету та вимог до нерухомості. Фінансування потрібно узгодити з кредитором. Практична послідовність: з’ясувати можливості кредитування, перевірити повний бюджет і потім обрати житло.
Джерела
- Bank of Albania — Рішення 25/2025, межі кредитування житлової нерухомості ↗
- Bank of Albania — Положення 44/2023, визначення та розрахунок ↗
- Bank of Albania — чинний перелік макропруденційних інструментів ↗
- Bank of Albania — опитування банків про кредитування, 2-й квартал 2026 року (публікація: 23 вересня 2026 року) ↗
- Bank of Albania — положення про споживчі та іпотечні кредити, зведена редакція ↗
РЕДАКЦІЙНА ПРИМІТКА
Ця стаття є загальним ринковим коментарем, а не юридичною, податковою, фінансовою чи інвестиційною порадою. Статус нерухомості, право власності, дозволи, специфікації, ціни й наявність потребують незалежної перевірки до взяття зобов’язань.