Un appartamento attraente può dare il via alla ricerca di un immobile. Ma dovrebbe essere un piano di finanziamento realistico a guidare la selezione. Per un investitore privato che valuta un mutuo presso una banca operante in Albania, l'uso previsto, i debiti esistenti, il reddito riconosciuto e la valutazione dell'immobile possono incidere sull'importo finanziabile. Questa guida spiega i massimali normativi pubblicati e le questioni da chiarire con la banca. Le fonti della Bank of Albania sono state verificate il 12 ottobre 2026. Non dimostrano che un non residente, un determinato richiedente o un determinato immobile possano ottenere un finanziamento.
Chiarite chi richiede il prestito e l'uso previsto
Iniziate chiedendo se la banca accetta il vostro status di residenza e la documentazione del vostro reddito. Indicate poi se la casa sarà destinata ad abitazione personale, vacanze occasionali, locazione o uso misto. La Decisione 25/2025 stabilisce limiti ordinari più restrittivi per una seconda casa o per abitazioni successive, oppure per una casa acquistata per essere affittata. Il Regolamento 44/2023 definisce chi acquista per la prima volta in base all'assenza di un precedente prestito immobiliare residenziale. Se uno dei cointestatari del prestito ha già ottenuto un prestito immobiliare residenziale, nessun mutuatario di quel gruppo è considerato un acquirente per la prima volta. Un primo indirizzo in Albania, quindi, non determina la classificazione. Chiedete alla banca di confermare la categoria applicabile. Non estendete automaticamente le stesse regole a un acquisto tramite società o a un prestito concesso da un finanziatore estero.
Considerate insieme i due massimali
La misura pubblicata si applica ai nuovi prestiti immobiliari residenziali erogati dalle banche dal 1 luglio 2025. Alla data della nostra ricerca, l'elenco ufficiale degli strumenti riporta ancora la Decisione 25/2025. Il rapporto tra prestito e valore, o LTV, confronta il finanziamento con il valore dell'immobile determinato secondo le regole normative. Il rapporto tra servizio del debito e reddito, o DSTI, confronta i pagamenti annuali relativi all'indebitamento complessivo con il reddito disponibile annuo. I massimali ordinari riportati di seguito sono vincoli distinti. Rispettarne uno non significa rispettare anche l'altro e non obbliga la banca a concedere il prestito.
| Uso/categoria | Valuta del prestito | LTV massimo | DSTI massimo |
|---|---|---|---|
| Caso ordinario | Lek (ALL) | 85% | 40% |
| Seconda casa, abitazioni successive o locazione | Lek (ALL) | 80% | 35% |
| Caso ordinario | Valuta estera | 75% | 35% |
| Seconda casa, abitazioni successive o locazione | Valuta estera | 70% | 30% |
Fonte: Bank of Albania, Decisione 25/2025. Sono massimali normativi ordinari, non un'offerta individuale. La banca deve confermare la classificazione e i propri requisiti. La decisione prevede eccezioni limitate, che non costituiscono un diritto del richiedente.
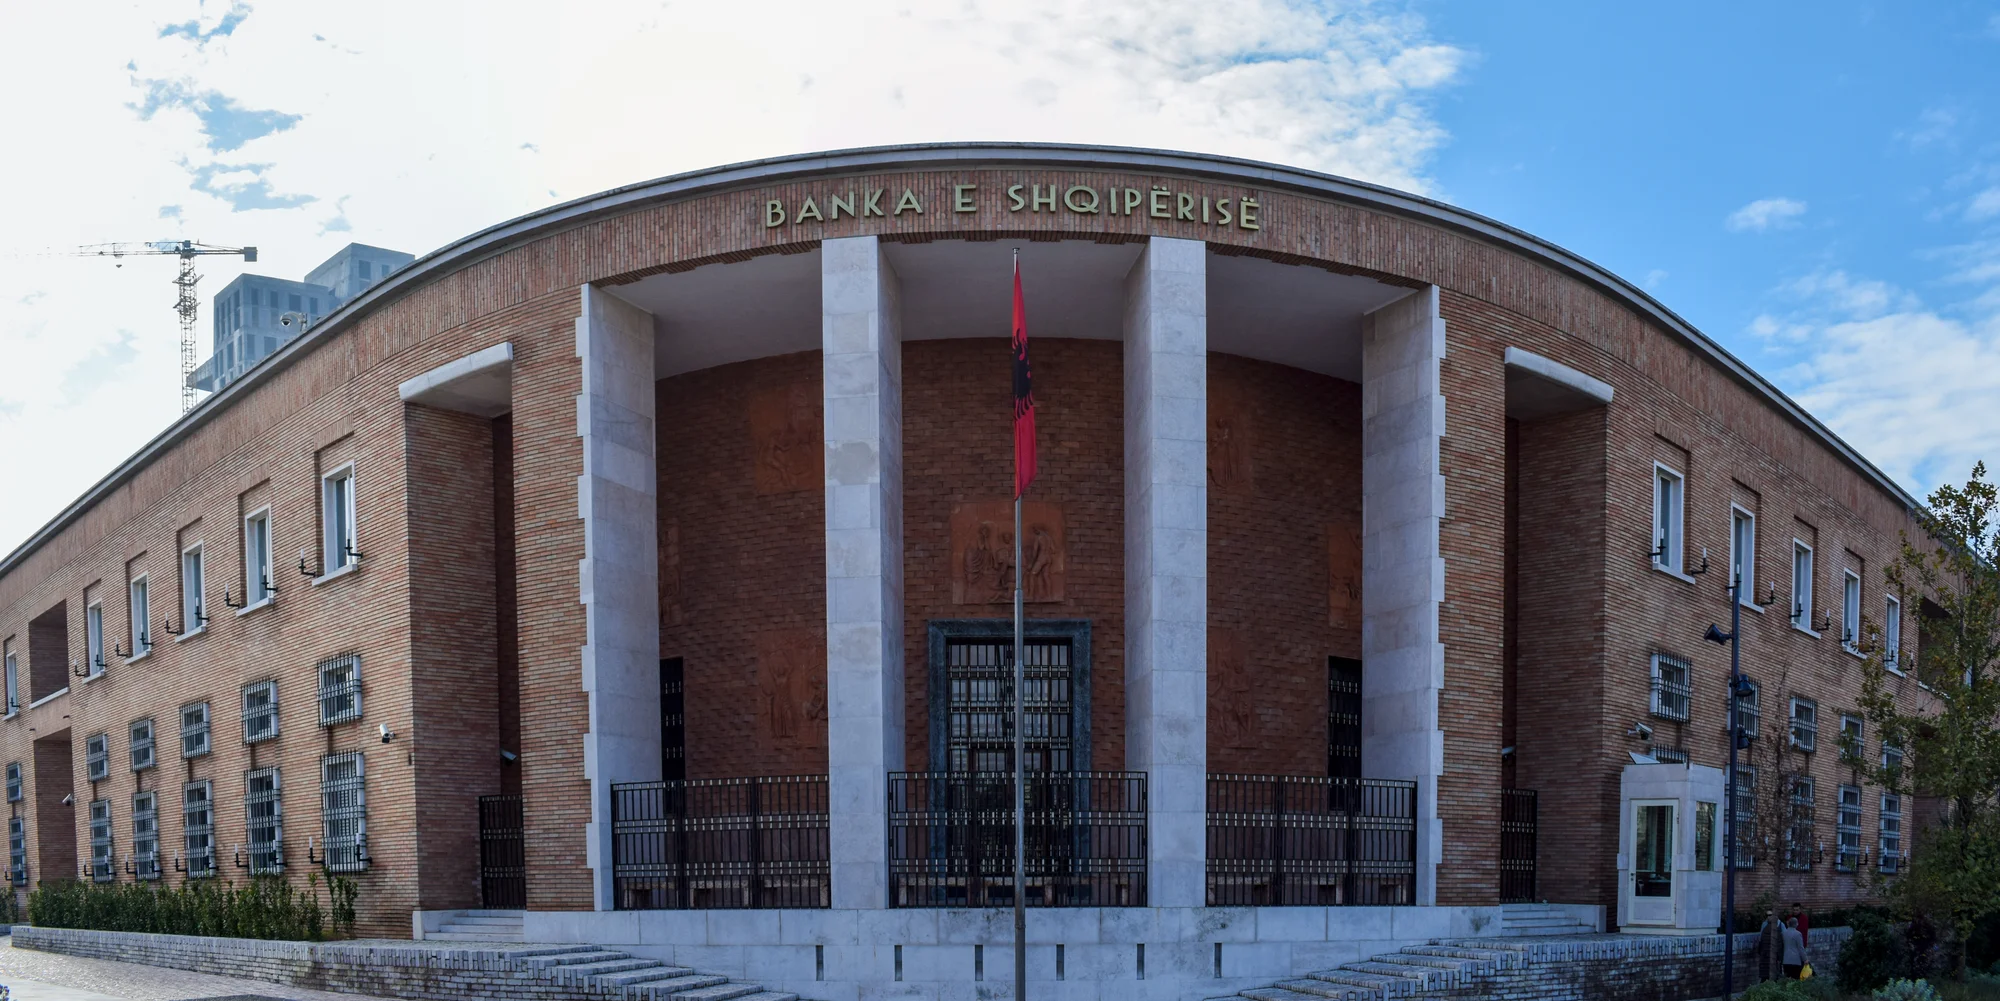
Liridon / Wikimedia Commons · Banka e Shqipërisë 2017 01 · immagine ridimensionata e convertita in WebP; ritagliata per la visualizzazione · CC BY-SA 4.0
Usate la valutazione della banca, non solo il prezzo richiesto
Ai fini della segnalazione dell'LTV, il Regolamento 44/2023 utilizza generalmente il minore tra il valore di una transazione recente e una valutazione indipendente, con specifici casi particolari. Chiedete quale valore userà la banca per quell'esatto immobile e come inciderà sul prestito possibile. Una percentuale di finanziamento pubblicizzata non significa che verrà erogata quella percentuale del prezzo richiesto. Una valutazione inferiore al prezzo di acquisto può aumentare la liquidità necessaria all'acquirente. Richiedete un prospetto separato per imposte, assistenza legale, perizia, spese bancarie ed eventuali assicurazioni applicabili. Il regolamento esclude i costi del credito dal valore immobiliare usato come denominatore; l'LTV dichiarato, quindi, non descrive il budget completo dell'acquisto.
Confrontate il debito complessivo con il reddito riconosciuto
La verifica del reddito riguarda il servizio del debito complessivo, comprese le altre obbligazioni per le quali la banca dispone di informazioni attendibili. Il calcolo normativo utilizza il reddito disponibile annuo dopo le imposte e i contributi applicabili, non semplicemente lo stipendio lordo. Chiedete quali redditi riconosce la banca, quali prove richiede e come considera i redditi da locazione. Non basate l'acquisto su future prenotazioni non confermate. Nel budget mantenete anche le vostre spese di vita e una riserva. La decisione consente, a livello di banca, un volume di eccezioni non superiore al 15% del volume dei nuovi prestiti approvati e almeno parzialmente erogati nel trimestre. Non si tratta di 15 punti percentuali in più per il vostro prestito, né di un'eccezione che potete esigere.
Distinguete il rischio di cambio dal rischio di tasso
Un prestito in euro e un reddito in un'altra valuta possono creare un disallineamento: le variazioni del cambio possono modificare il peso dei rimborsi rispetto a quel reddito. Il regolamento della Bank of Albania sul credito ai consumatori e sui mutui descrive questo rischio e l'analisi individuale. La relativa dichiarazione sui rischi precisa espressamente che la banca non si impegna a concedere un prestito. Chiedete per iscritto la valuta del prestito, il periodo a tasso fisso o la formula del tasso variabile, l'indice di riferimento, il margine, il tasso di interesse effettivo, le commissioni e il piano di rimborso. Chiedete poi alla banca di mostrare come cambiano i pagamenti in scenari sfavorevoli di cambio e di tasso. Avere reddito e prestito nella stessa valuta può ridurre un disallineamento; non elimina i rischi legati a tassi, reddito o immobile.
Un'indagine sul credito offre un contesto, non un'approvazione
L'ultima indagine trovata nella serie ufficiale alla data della nostra ricerca riguarda il secondo trimestre del 2026. Le banche hanno segnalato un allentamento dei criteri di concessione del credito alle famiglie, compresi i mutui per l'abitazione, mentre i termini e le condizioni complessivi dei prestiti alle famiglie sono rimasti invariati. È un'indagine sulle valutazioni aggregate delle banche per quel trimestre. Non è un preventivo di mutuo per ottobre, un risultato specifico per gli investitori stranieri o una promessa di un tasso più basso. I massimali normativi e la decisione individuale di credito di ciascuna banca restano questioni distinte. Usate il rapporto per comprendere il contesto e le informazioni scritte riferite al vostro caso per decidere se procedere con l'acquisto.
Iniziate la ricerca dell'immobile con sei risposte scritte
Prima di impegnarvi, chiarite con la banca sei aspetti: ammissibilità del richiedente e documenti necessari; categoria d'uso e limiti applicabili; valore dell'immobile riconosciuto; reddito riconosciuto e debiti esistenti; costi completi, valuta e condizioni di tasso; condizioni e validità di eventuali valutazioni preliminari o approvazioni. Un primo confronto può ancora dipendere dall'immobile, dalla perizia e da ulteriori riscontri. Mantenete le verifiche legali e tecniche indipendenti nel processo di acquisto. AGENCE Albania può strutturare la ricerca in base al vostro budget confermato e alle esigenze relative all'immobile. Il finanziamento deve essere concordato con la banca. La sequenza pratica è chiarire il prestito, verificare il budget complessivo e poi scegliere la casa.
Fonti
- Bank of Albania — Decisione 25/2025, limiti ai prestiti immobiliari residenziali ↗
- Bank of Albania — Regolamento 44/2023, definizioni e calcolo ↗
- Bank of Albania — elenco attuale degli strumenti macroprudenziali ↗
- Bank of Albania — indagine sul credito bancario, 2º trimestre 2026 (pubblicazione: 23 settembre 2026) ↗
- Bank of Albania — regolamento sul credito ai consumatori e sui mutui, versione consolidata ↗
NOTA EDITORIALE
Questo articolo è un commento generale sul mercato, non una consulenza legale, fiscale, finanziaria o sugli investimenti. Stato dell'immobile, proprietà, permessi, caratteristiche, prezzo e disponibilità richiedono una verifica indipendente prima di assumere impegni.