Ένα ελκυστικό διαμέρισμα μπορεί να γίνει η αφετηρία για την αναζήτηση ακινήτου. Η λίστα των υποψήφιων ακινήτων, όμως, πρέπει να καθοδηγείται από ένα ρεαλιστικό σχέδιο χρηματοδότησης. Για έναν ιδιώτη επενδυτή που εξετάζει στεγαστικό δάνειο από τράπεζα που λειτουργεί στην Αλβανία, η προβλεπόμενη χρήση, τα υφιστάμενα δάνεια, το αποδεκτό εισόδημα και η αποτίμηση του ακινήτου μπορούν να επηρεάσουν το διαθέσιμο ποσό δανείου. Αυτός ο οδηγός εξηγεί τα δημοσιευμένα κανονιστικά ανώτατα όρια και τα ζητήματα που πρέπει να διευκρινίσετε με την τράπεζα. Οι πηγές της Bank of Albania ελέγχθηκαν στις 12 Οκτωβρίου 2026. Δεν τεκμηριώνουν ότι ένας μη κάτοικος, ένας συγκεκριμένος αιτών ή ένα συγκεκριμένο ακίνητο θα εξασφαλίσει χρηματοδότηση.
Ξεκαθαρίστε ποιος δανείζεται και ποια χρήση προβλέπεται
Ξεκινήστε ρωτώντας αν η τράπεζα δέχεται το καθεστώς κατοικίας σας και τα δικαιολογητικά του εισοδήματός σας. Στη συνέχεια διευκρινίστε αν το σπίτι προορίζεται για ιδιοκατοίκηση, περιστασιακές διακοπές, εκμίσθωση ή μικτή χρήση. Η Απόφαση 25/2025 θέτει αυστηρότερα συνήθη όρια για δεύτερη ή επόμενη κατοικία ή για κατοικία που αγοράζεται με σκοπό την εκμίσθωση. Για τον χαρακτηρισμό «αγοραστής για πρώτη φορά», ο Κανονισμός 44/2023 λαμβάνει ως κριτήριο την απουσία προηγούμενου δανείου για οικιστικό ακίνητο. Αν ένας από τους συνοφειλέτες έχει λάβει στο παρελθόν δάνειο για οικιστικό ακίνητο, κανένα μέλος αυτής της ομάδας δανειοληπτών δεν θεωρείται αγοραστής για πρώτη φορά. Επομένως, η πρώτη σας διεύθυνση στην Αλβανία δεν καθορίζει την κατάταξη. Ζητήστε από την τράπεζα να επιβεβαιώσει την κατηγορία που εφαρμόζεται. Μην επεκτείνετε αυτόματα τους ίδιους κανόνες σε αγορά μέσω εταιρείας ή σε δάνειο από δανειστή του εξωτερικού.
Εξετάστε μαζί τα δύο ανώτατα όρια
Το δημοσιευμένο μέτρο εφαρμόζεται στα νέα δάνεια για οικιστικά ακίνητα που εκταμιεύουν οι τράπεζες από την 1 Ιουλίου 2025. Κατά την ημερομηνία της έρευνάς μας, ο επίσημος κατάλογος μέτρων εξακολουθεί να περιλαμβάνει την Απόφαση 25/2025. Ο λόγος δανείου προς αξία, ή LTV, συγκρίνει το δάνειο με την αξία του ακινήτου όπως ορίζεται για κανονιστικούς σκοπούς. Ο λόγος εξυπηρέτησης χρέους προς εισόδημα, ή DSTI, συγκρίνει τις ετήσιες πληρωμές για το συνολικό χρέος με το ετήσιο διαθέσιμο εισόδημα. Τα συνήθη ανώτατα όρια που ακολουθούν αποτελούν χωριστούς περιορισμούς. Η τήρηση του ενός δεν σημαίνει ότι τηρείται και το άλλο, ούτε υποχρεώνει την τράπεζα να χορηγήσει δάνειο.
| Χρήση/κατηγορία | Νόμισμα δανείου | Μέγιστο LTV | Μέγιστο DSTI |
|---|---|---|---|
| Συνήθης περίπτωση | Λεκ (ALL) | 85% | 40% |
| Δεύτερη/επόμενη κατοικία ή εκμίσθωση | Λεκ (ALL) | 80% | 35% |
| Συνήθης περίπτωση | Ξένο νόμισμα | 75% | 35% |
| Δεύτερη/επόμενη κατοικία ή εκμίσθωση | Ξένο νόμισμα | 70% | 30% |
Πηγή: Bank of Albania, Απόφαση 25/2025. Πρόκειται για συνήθη κανονιστικά ανώτατα όρια, όχι για ατομική προσφορά. Η τράπεζα πρέπει να επιβεβαιώσει την κατάταξη και τις δικές της απαιτήσεις. Η απόφαση προβλέπει περιορισμένες εξαιρέσεις· δεν αποτελούν δικαίωμα του δανειολήπτη.
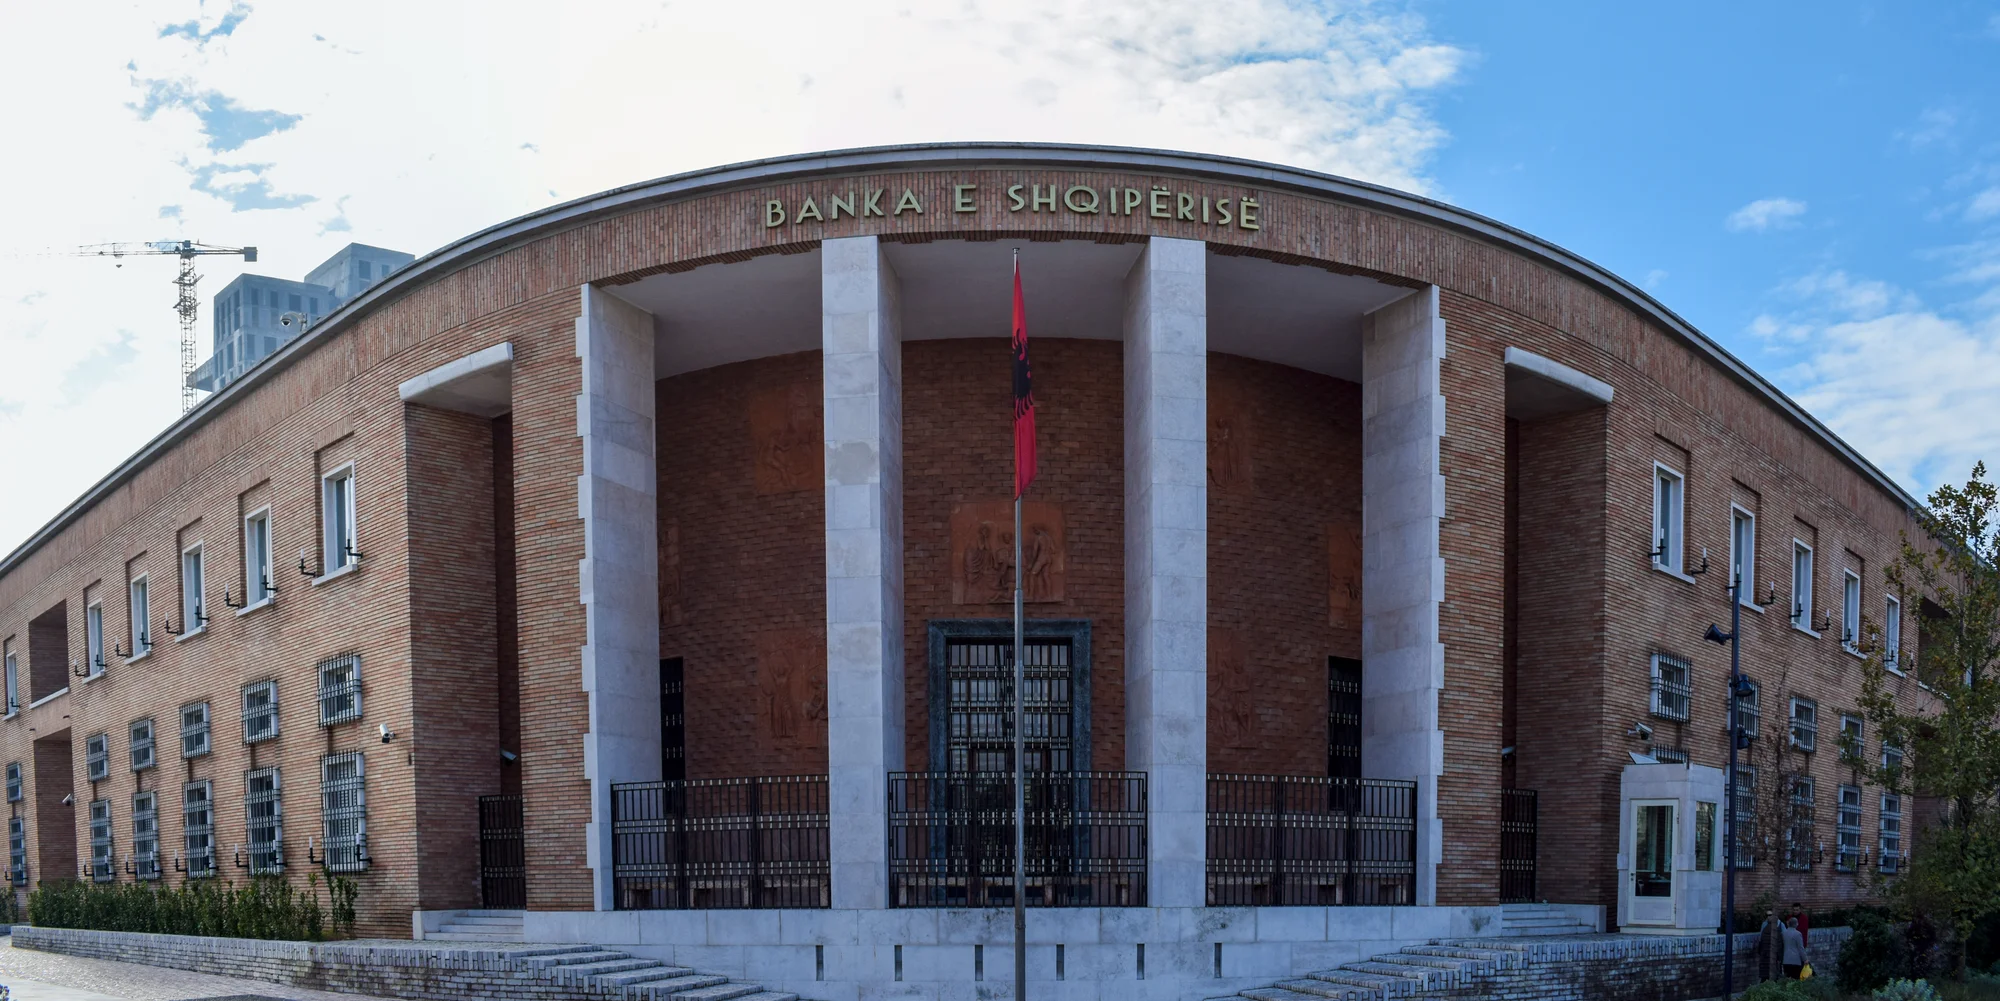
Liridon / Wikimedia Commons · Banka e Shqipërisë 2017 01 · αλλαγή μεγέθους και μετατροπή σε WebP· περικοπή για την προβολή · CC BY-SA 4.0
Βασιστείτε στην αποτίμηση της τράπεζας, όχι μόνο στη ζητούμενη τιμή
Για την αναφορά του LTV, ο Κανονισμός 44/2023 χρησιμοποιεί κατά κανόνα τη χαμηλότερη αξία μεταξύ μιας πρόσφατης συναλλαγής και μιας ανεξάρτητης αποτίμησης, με συγκεκριμένες ειδικές περιπτώσεις. Ρωτήστε ποια αξία θα χρησιμοποιήσει η τράπεζα για το συγκεκριμένο ακίνητο και πώς επηρεάζει το πιθανό δάνειο. Ένα διαφημιζόμενο ποσοστό χρηματοδότησης δεν σημαίνει ότι θα εκταμιευτεί το ίδιο ποσοστό επί της ζητούμενης τιμής. Μια αποτίμηση χαμηλότερη από την τιμή αγοράς μπορεί να αυξήσει τη ρευστότητα που χρειάζεται ο αγοραστής. Ζητήστε χωριστή ανάλυση για φόρους, νομικές υπηρεσίες, αποτίμηση, τραπεζικές χρεώσεις και τυχόν σχετικό κόστος ασφάλισης. Ο κανονισμός εξαιρεί τα έξοδα του δανείου από την αξία του ακινήτου που χρησιμοποιείται ως παρονομαστής· επομένως, το αναφερόμενο LTV δεν περιγράφει τον πλήρη προϋπολογισμό της αγοράς.
Συγκρίνετε το συνολικό χρέος με το αποδεκτό εισόδημα
Ο έλεγχος εισοδήματος αφορά τη συνολική εξυπηρέτηση χρέους, συμπεριλαμβανομένων άλλων υποχρεώσεων για τις οποίες η τράπεζα διαθέτει αξιόπιστες πληροφορίες. Ο κανονιστικός υπολογισμός χρησιμοποιεί το ετήσιο διαθέσιμο εισόδημα μετά τους ισχύοντες φόρους και τις εισφορές, όχι απλώς τον ακαθάριστο μισθό. Ρωτήστε ποιο εισόδημα αναγνωρίζει η τράπεζα, ποια αποδεικτικά χρειάζεται και πώς αντιμετωπίζει τα έσοδα από μισθώματα. Μη στηρίζετε την αγορά σε μελλοντικές κρατήσεις που δεν έχουν επιβεβαιωθεί. Συμπεριλάβετε επίσης στον προϋπολογισμό τα έξοδα διαβίωσής σας και ένα αποθεματικό. Η απόφαση επιτρέπει, σε επίπεδο τράπεζας, όγκο εξαιρέσεων που δεν υπερβαίνει το 15% του όγκου των νέων δανείων που εγκρίθηκαν και εκταμιεύθηκαν τουλάχιστον εν μέρει μέσα στο τρίμηνο. Αυτό δεν σημαίνει 15 επιπλέον ποσοστιαίες μονάδες για το δικό σας δάνειο, ούτε αποτελεί εξαίρεση που μπορείτε να απαιτήσετε.
Διαχωρίστε τον συναλλαγματικό κίνδυνο από τον κίνδυνο επιτοκίου
Ένα δάνειο σε ευρώ και εισόδημα σε άλλο νόμισμα μπορούν να δημιουργήσουν αναντιστοιχία: οι μεταβολές της ισοτιμίας μπορούν να αλλάξουν την επιβάρυνση των αποπληρωμών σε σχέση με αυτό το εισόδημα. Ο κανονισμός της Bank of Albania για την καταναλωτική και στεγαστική πίστη περιγράφει αυτόν τον κίνδυνο και την εξατομικευμένη ανάλυση. Η σχετική δήλωση κινδύνου διευκρινίζει ρητά ότι δεν δεσμεύει την τράπεζα να χορηγήσει δάνειο. Ζητήστε γραπτώς το νόμισμα του δανείου, την περίοδο σταθερού επιτοκίου ή τον τύπο υπολογισμού του κυμαινόμενου επιτοκίου, τον δείκτη αναφοράς, το περιθώριο, το πραγματικό επιτόκιο, τις χρεώσεις και το πρόγραμμα αποπληρωμής. Στη συνέχεια ζητήστε από την τράπεζα να δείξει πώς αλλάζουν οι πληρωμές σε δυσμενή σενάρια ισοτιμιών και επιτοκίων. Το ίδιο νόμισμα για εισόδημα και δάνειο μπορεί να μειώσει μία αναντιστοιχία· δεν εξαλείφει τους κινδύνους που συνδέονται με το επιτόκιο, το εισόδημα ή το ακίνητο.
Μια έρευνα δανεισμού δίνει πλαίσιο, όχι έγκριση
Η τελευταία έρευνα που εντοπίστηκε στην επίσημη σειρά κατά την ημερομηνία της έρευνάς μας αφορά το δεύτερο τρίμηνο του 2026. Οι τράπεζες ανέφεραν χαλάρωση των κριτηρίων χορήγησης δανείων προς τα νοικοκυριά, συμπεριλαμβανομένων των στεγαστικών δανείων, ενώ οι συνολικοί όροι και προϋποθέσεις των δανείων προς τα νοικοκυριά παρέμειναν αμετάβλητοι. Πρόκειται για έρευνα των συγκεντρωτικών εκτιμήσεων των τραπεζών για το συγκεκριμένο τρίμηνο. Δεν είναι προσφορά στεγαστικού δανείου για τον Οκτώβριο, αποτέλεσμα ειδικά για ξένους επενδυτές ή υπόσχεση χαμηλότερου επιτοκίου. Τα κανονιστικά ανώτατα όρια και η εξατομικευμένη πιστοδοτική απόφαση κάθε τράπεζας παραμένουν διαφορετικά ζητήματα. Χρησιμοποιήστε την έκθεση για να κατανοήσετε το περιβάλλον και τις γραπτές πληροφορίες για τη δική σας περίπτωση ώστε να αποφασίσετε αν μπορεί να προχωρήσει η αγορά.
Ξεκινήστε την αναζήτηση ακινήτου με έξι γραπτές απαντήσεις
Πριν δεσμευτείτε, διευκρινίστε με την τράπεζα έξι πράγματα: την επιλεξιμότητα του αιτούντος και τα απαιτούμενα δικαιολογητικά· την κατηγορία χρήσης και τα ισχύοντα όρια· την αποδεκτή αξία του ακινήτου· το αποδεκτό εισόδημα και το υφιστάμενο χρέος· το πλήρες κόστος, το νόμισμα και τους όρους επιτοκίου· και τις προϋποθέσεις και τη διάρκεια ισχύος οποιασδήποτε προκαταρκτικής αξιολόγησης ή έγκρισης. Μια αρχική συζήτηση μπορεί ακόμη να εξαρτάται από το ακίνητο, την αποτίμηση και πρόσθετα αποδεικτικά στοιχεία. Διατηρήστε τους ανεξάρτητους νομικούς και τεχνικούς ελέγχους στη διαδικασία αγοράς. Η AGENCE Albania μπορεί να οργανώσει την αναζήτηση με βάση τον επιβεβαιωμένο προϋπολογισμό και τις απαιτήσεις σας για το ακίνητο. Η χρηματοδότηση πρέπει να συμφωνηθεί με τον δανειστή. Η πρακτική σειρά είναι να ξεκαθαρίσετε τον δανεισμό, να ελέγξετε τον συνολικό προϋπολογισμό και μετά να επιλέξετε το σπίτι.
Πηγές
- Bank of Albania — Απόφαση 25/2025, όρια δανεισμού για οικιστικά ακίνητα ↗
- Bank of Albania — Κανονισμός 44/2023, ορισμοί και υπολογισμός ↗
- Bank of Albania — τρέχων κατάλογος μακροπροληπτικών μέτρων ↗
- Bank of Albania — έρευνα τραπεζικού δανεισμού, 2ο τρίμηνο 2026 (δημοσίευση: 23 Σεπτεμβρίου 2026) ↗
- Bank of Albania — κανονισμός καταναλωτικής και στεγαστικής πίστης, ενοποιημένη έκδοση ↗
ΣΥΝΤΑΚΤΙΚΗ ΣΗΜΕΙΩΣΗ
Αυτό το άρθρο αποτελεί γενικό σχολιασμό της αγοράς και όχι νομική, φορολογική, χρηματοοικονομική ή επενδυτική συμβουλή. Η κατάσταση του ακινήτου, η κυριότητα, οι άδειες, οι προδιαγραφές, η τιμή και η διαθεσιμότητα απαιτούν ανεξάρτητη επαλήθευση πριν από οποιαδήποτε δέσμευση.