Привлекательная квартира может стать отправной точкой поиска. Но отбирать варианты стоит с учётом реалистичного плана финансирования. Для частного инвестора, который рассматривает ипотечный кредит в банке, работающем в Албании, доступная сумма может зависеть от назначения жилья, существующих долгов, принимаемого банком дохода и оценки недвижимости. В этом руководстве разобраны опубликованные нормативные пределы и вопросы, которые следует решить с кредитором. Источники Bank of Albania проверены 12 октября 2026 года. Они не подтверждают, что нерезидент, конкретный заявитель или конкретный объект получат финансирование.
Уточните статус заёмщика и планируемое использование жилья
Сначала спросите, принимает ли банк заявителей с вашим статусом проживания и ваши документы о доходах. Затем укажите, планируете ли вы жить в этой недвижимости, приезжать на отдых, сдавать её в аренду или совмещать эти варианты. Решение 25/2025 устанавливает более строгие стандартные пределы для второго или последующего жилья либо жилья, приобретаемого для сдачи в аренду. В Положении 44/2023 покупатель, приобретающий жильё впервые, определяется через отсутствие ранее полученного кредита на жилую недвижимость. Если хотя бы один из созаёмщиков ранее получал такой кредит, ни один из них не считается покупателем, приобретающим жильё впервые. Поэтому первая покупка жилья в Албании сама по себе не определяет категорию. Попросите банк подтвердить, какая категория применяется в вашем случае. Не переносите эти правила автоматически на покупку через компанию или кредит у зарубежного кредитора.
Учитывайте оба ограничения одновременно
Опубликованная мера применяется к новым кредитам на жилую недвижимость, выдаваемым банками с 1 июля 2025 года. На дату нашей проверки в официальном перечне инструментов по-прежнему указано Решение 25/2025. Показатель LTV сопоставляет сумму кредитования со стоимостью недвижимости, определённой по нормативным правилам. Показатель DSTI сопоставляет годовые платежи по всей задолженности с годовым располагаемым доходом. Приведённые ниже стандартные пределы действуют как отдельные ограничения. Соблюдение одного из них не означает соблюдения другого и не обязывает банк выдать кредит.
| Использование/категория | Валюта кредита | Максимальный LTV | Максимальный DSTI |
|---|---|---|---|
| Общий случай | Лек (ALL) | 85% | 40% |
| Второе/последующее жильё или сдача в аренду | Лек (ALL) | 80% | 35% |
| Общий случай | Иностранная валюта | 75% | 35% |
| Второе/последующее жильё или сдача в аренду | Иностранная валюта | 70% | 30% |
Источник: Bank of Albania, Решение 25/2025. Это стандартные нормативные пределы, а не индивидуальное предложение. Банк должен подтвердить категорию и собственные требования. Решение предусматривает ограниченные исключения; заёмщик не вправе требовать их применения.
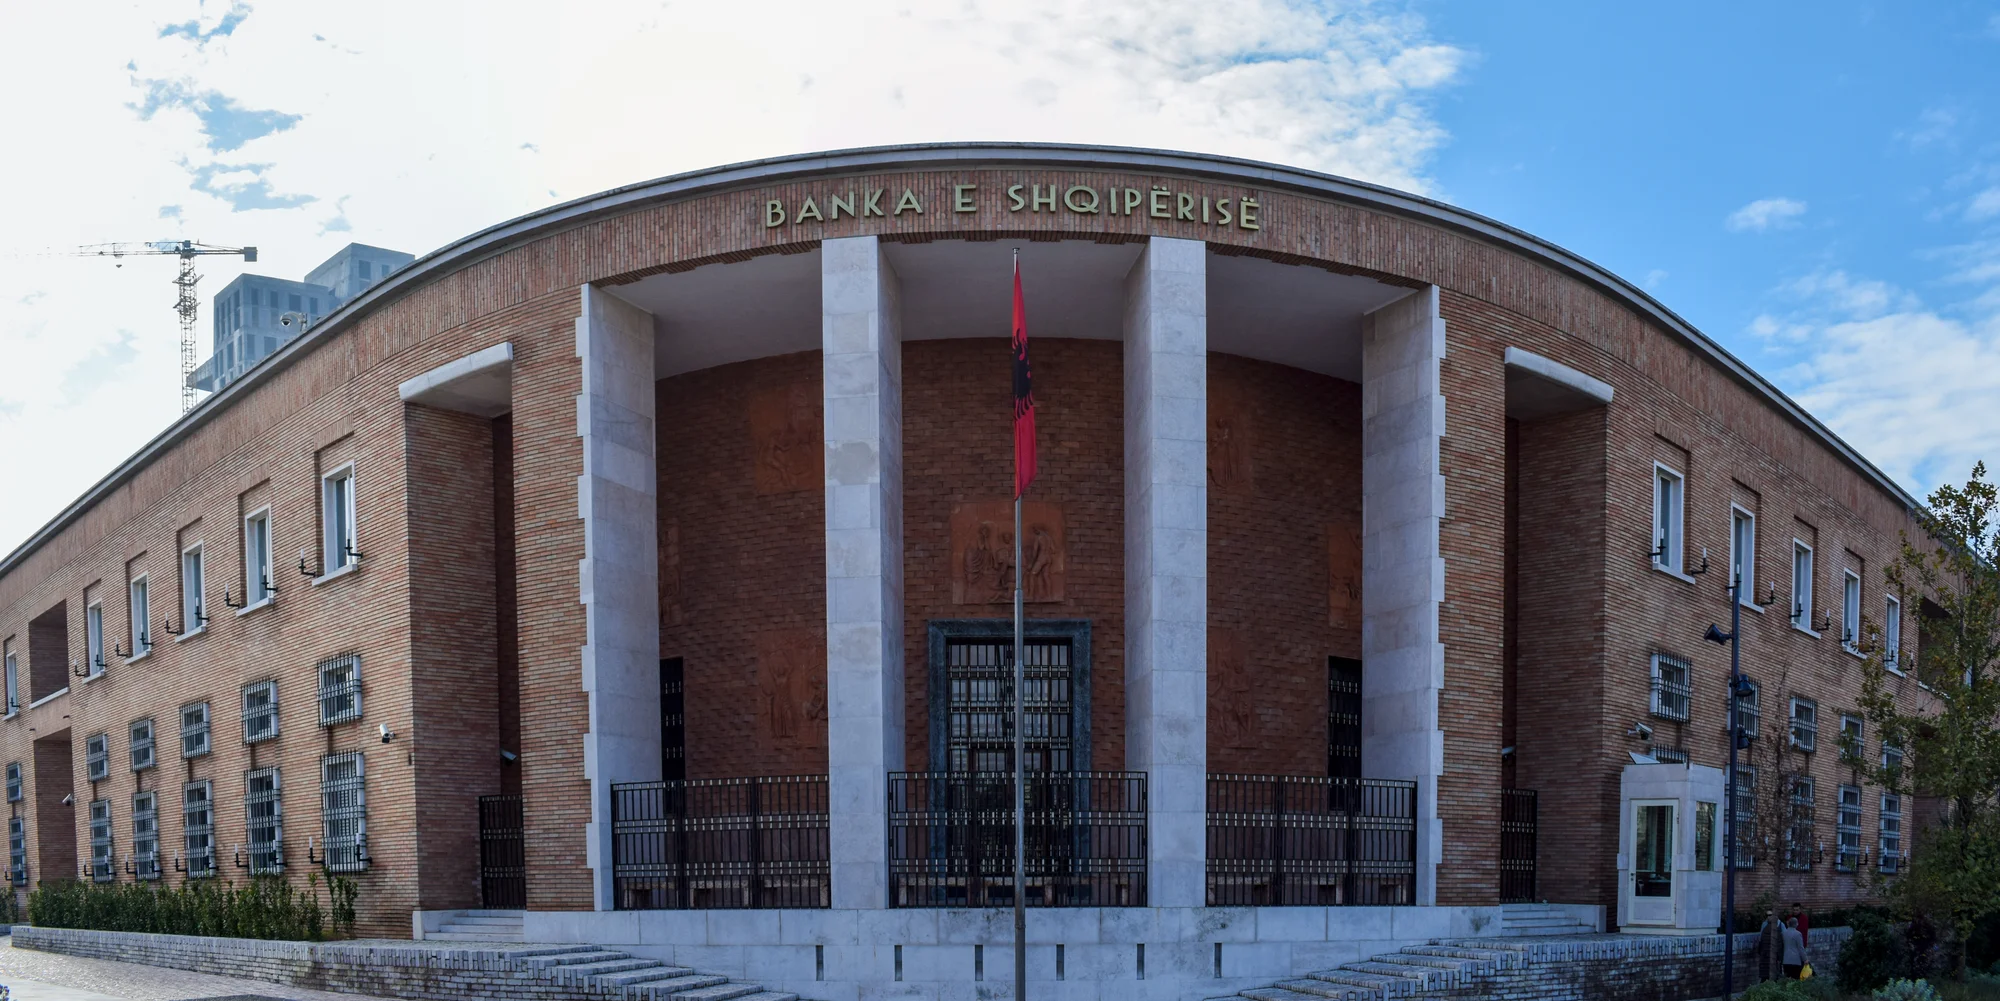
Liridon / Wikimedia Commons · Banka e Shqipërisë 2017 01 · размер уменьшен, файл преобразован в WebP; кадрировано для показа · CC BY-SA 4.0
Ориентируйтесь на оценку банка, а не только на цену продавца
Для расчёта LTV в отчётности Положение 44/2023, как правило, использует меньшую из двух величин: стоимость недавней сделки и независимую оценку. Предусмотрены отдельные специальные случаи. Спросите, какую стоимость банк примет для конкретного объекта и как это повлияет на возможную сумму кредита. Заявленный процент финансирования не означает, что банк выдаст именно такую долю цены, запрашиваемой продавцом. Если оценка ниже цены покупки, покупателю может потребоваться больше собственных средств. Попросите отдельно перечислить налоги, расходы на юридическое сопровождение, оценку, банковские комиссии и применимое страхование. Положение не включает расходы по кредиту в стоимость недвижимости, используемую в знаменателе. Поэтому один показатель LTV не отражает полный бюджет покупки.
Сопоставьте все долговые платежи с принимаемым банком доходом
При проверке доходов учитывается обслуживание всей задолженности, включая другие обязательства, о которых у банка есть достоверная информация. Нормативный расчёт использует годовой располагаемый доход после применимых налогов и взносов, а не просто зарплату до вычетов. Спросите, какие доходы кредитор принимает, какими документами их нужно подтвердить и как он учитывает доход от аренды. Не основывайте покупку на неподтверждённых будущих бронированиях. Заложите в бюджет также собственные расходы на жизнь и резерв. Решение допускает ограниченный объём исключений на уровне банка — до 15% объёма новых кредитов, одобренных и хотя бы частично выданных в течение квартала. Это не дополнительные 15 процентных пунктов для вашего кредита и не исключение, которого вы можете потребовать.
Рассматривайте валютный и процентный риски отдельно
Кредит в евро при доходах в другой валюте может создать несоответствие: изменения обменного курса способны менять нагрузку по выплатам относительно этого дохода. Положение Bank of Albania о потребительских и ипотечных кредитах описывает такой риск и индивидуальный анализ. В документе об ознакомлении с риском прямо указано, что он не обязывает банк выдать кредит. Попросите письменно указать валюту кредита, период фиксированной ставки или формулу переменной ставки, базовый индекс, маржу, эффективную процентную ставку, комиссии и график погашения. Затем попросите кредитора показать, как изменятся платежи при неблагоприятных валютных и процентных сценариях. Совпадение валюты дохода и кредита может уменьшить один вид несоответствия, но не устраняет процентные риски, риски снижения дохода или риски, связанные с недвижимостью.
Опрос банков даёт контекст, но не означает одобрения
Последний опрос, найденный в официальной серии на дату нашей проверки, охватывает второй квартал 2026 года. Банки сообщили о смягчении стандартов кредитования домохозяйств, в том числе по жилищным кредитам, при этом общие условия кредитования домохозяйств остались прежними. Это сводные оценки банков за соответствующий квартал. Они не являются ипотечным предложением на октябрь, результатом для иностранных инвесторов или обещанием более низкой процентной ставки. Нормативные пределы и индивидуальное кредитное решение каждого банка — разные вопросы. Используйте отчёт, чтобы понять общую ситуацию, а письменную информацию по вашему конкретному случаю — чтобы решить, возможна ли покупка.
Получите шесть письменных ответов до выбора недвижимости
Прежде чем принимать обязательства, выясните с банком шесть вопросов: соответствие заявителя требованиям и необходимые документы; категория использования и применимые пределы; принимаемая стоимость недвижимости; учитываемые доходы и существующая задолженность; полные расходы, валюта и процентные условия; условия и срок действия любой предварительной оценки или одобрения. Результат первоначального обсуждения ещё может зависеть от объекта, его оценки и дополнительных подтверждений. Сохраните в процессе покупки независимые юридическую и техническую проверки. AGENCE Albania может организовать поиск с учётом вашего подтверждённого бюджета и требований к недвижимости. Финансирование необходимо согласовать с кредитором. Практическая последовательность: уточнить возможности кредитования, проверить полный бюджет и затем выбрать жильё.
Источники
- Bank of Albania — Решение 25/2025, пределы кредитования жилой недвижимости ↗
- Bank of Albania — Положение 44/2023, определения и расчёт ↗
- Bank of Albania — действующий перечень макропруденциальных инструментов ↗
- Bank of Albania — опрос банков о кредитовании, 2-й квартал 2026 года (публикация: 23 сентября 2026 года) ↗
- Bank of Albania — положение о потребительских и ипотечных кредитах, сводная редакция ↗
РЕДАКЦИОННОЕ ПРИМЕЧАНИЕ
Статья содержит общие комментарии о рынке, а не юридические, налоговые, финансовые или инвестиционные советы. Статус, право собственности, разрешения, спецификации, цены и наличие требуют независимой проверки до обязательств.