Një apartament tërheqës mund të nxisë kërkimin e një prone. Por lista e përzgjedhur duhet të mbështetet në një plan realist financimi. Për një investitor privat që po shqyrton një kredi hipotekore nga një bankë që operon në Shqipëri, përdorimi i synuar, kreditë ekzistuese, të ardhurat që pranohen dhe vlerësimi i pronës mund të ndikojnë të gjitha në shumën e kredisë së mundshme. Ky udhëzues shpjegon kufijtë maksimalë rregullatorë të publikuar dhe çështjet që duhen sqaruar me kredidhënësin. Burimet e Bank of Albania u kontrolluan më 12 tetor 2026. Ato nuk dëshmojnë se një jorezident, një aplikant i caktuar ose një pronë e caktuar do të përfitojë financim.
Sqaroni profilin e kredimarrësit dhe përdorimin e planifikuar
Filloni duke pyetur nëse kredidhënësi e pranon statusin tuaj të rezidencës dhe dokumentacionin e të ardhurave. Pastaj sqaroni nëse banesa synohet për banim vetjak, pushime të herëpashershme, qiradhënie apo përdorim të përzier. Vendimi 25/2025 përcakton kufij standardë më të rreptë për një banesë të dytë ose pasuese, ose për një banesë të blerë për qiradhënie. Rregullorja 44/2023 e përkufizon blerësin për herë të parë në bazë të mungesës së një kredie të mëparshme për pasuri të paluajtshme rezidenciale. Nëse njëri prej bashkëkredimarrësve ka marrë më parë një kredi për pasuri të paluajtshme rezidenciale, asnjë prej kredimarrësve të atij grupi nuk konsiderohet blerës për herë të parë. Prandaj, një adresë e parë në Shqipëri nuk e përcakton klasifikimin. Kërkojini bankës të konfirmojë kategorinë që zbatohet. Mos supozoni automatikisht se të njëjtat rregulla vlejnë për një blerje nga një shoqëri ose për një kredi nga një kredidhënës jashtë vendit.
Shqyrtojini të dy kufijtë së bashku
Masa e publikuar zbatohet për kreditë e reja për pasuri të paluajtshme rezidenciale, të disbursuara nga bankat prej 1 korrikut 2025. Në datën e kërkimit tonë, regjistri zyrtar i instrumenteve vazhdon ta rendisë Vendimin 25/2025. Raporti kredi ndaj vlerës, ose LTV, krahason shumën e kredisë me vlerën e pronës sipas rregullave. Raporti i shërbimit të borxhit ndaj të ardhurave, ose DSTI, krahason pagesat vjetore për të gjithë borxhin me të ardhurat vjetore të disponueshme. Kufijtë standardë më poshtë janë kufizime të veçanta. Përmbushja e njërit nuk do të thotë se përmbushet tjetri dhe as e detyron bankën të japë kredi.
| Përdorimi/kategoria | Monedha e kredisë | LTV maksimal | DSTI maksimal |
|---|---|---|---|
| Rasti standard | Lek (ALL) | 85% | 40% |
| Banesë e dytë/pasuese ose për qiradhënie | Lek (ALL) | 80% | 35% |
| Rasti standard | Monedhë e huaj | 75% | 35% |
| Banesë e dytë/pasuese ose për qiradhënie | Monedhë e huaj | 70% | 30% |
Burimi: Bank of Albania, Vendimi 25/2025. Këta janë kufij standardë rregullatorë, jo një ofertë individuale. Banka duhet të konfirmojë klasifikimin dhe kërkesat e veta. Vendimi parashikon përjashtime të kufizuara; ato nuk janë një e drejtë që i takon kredimarrësit.
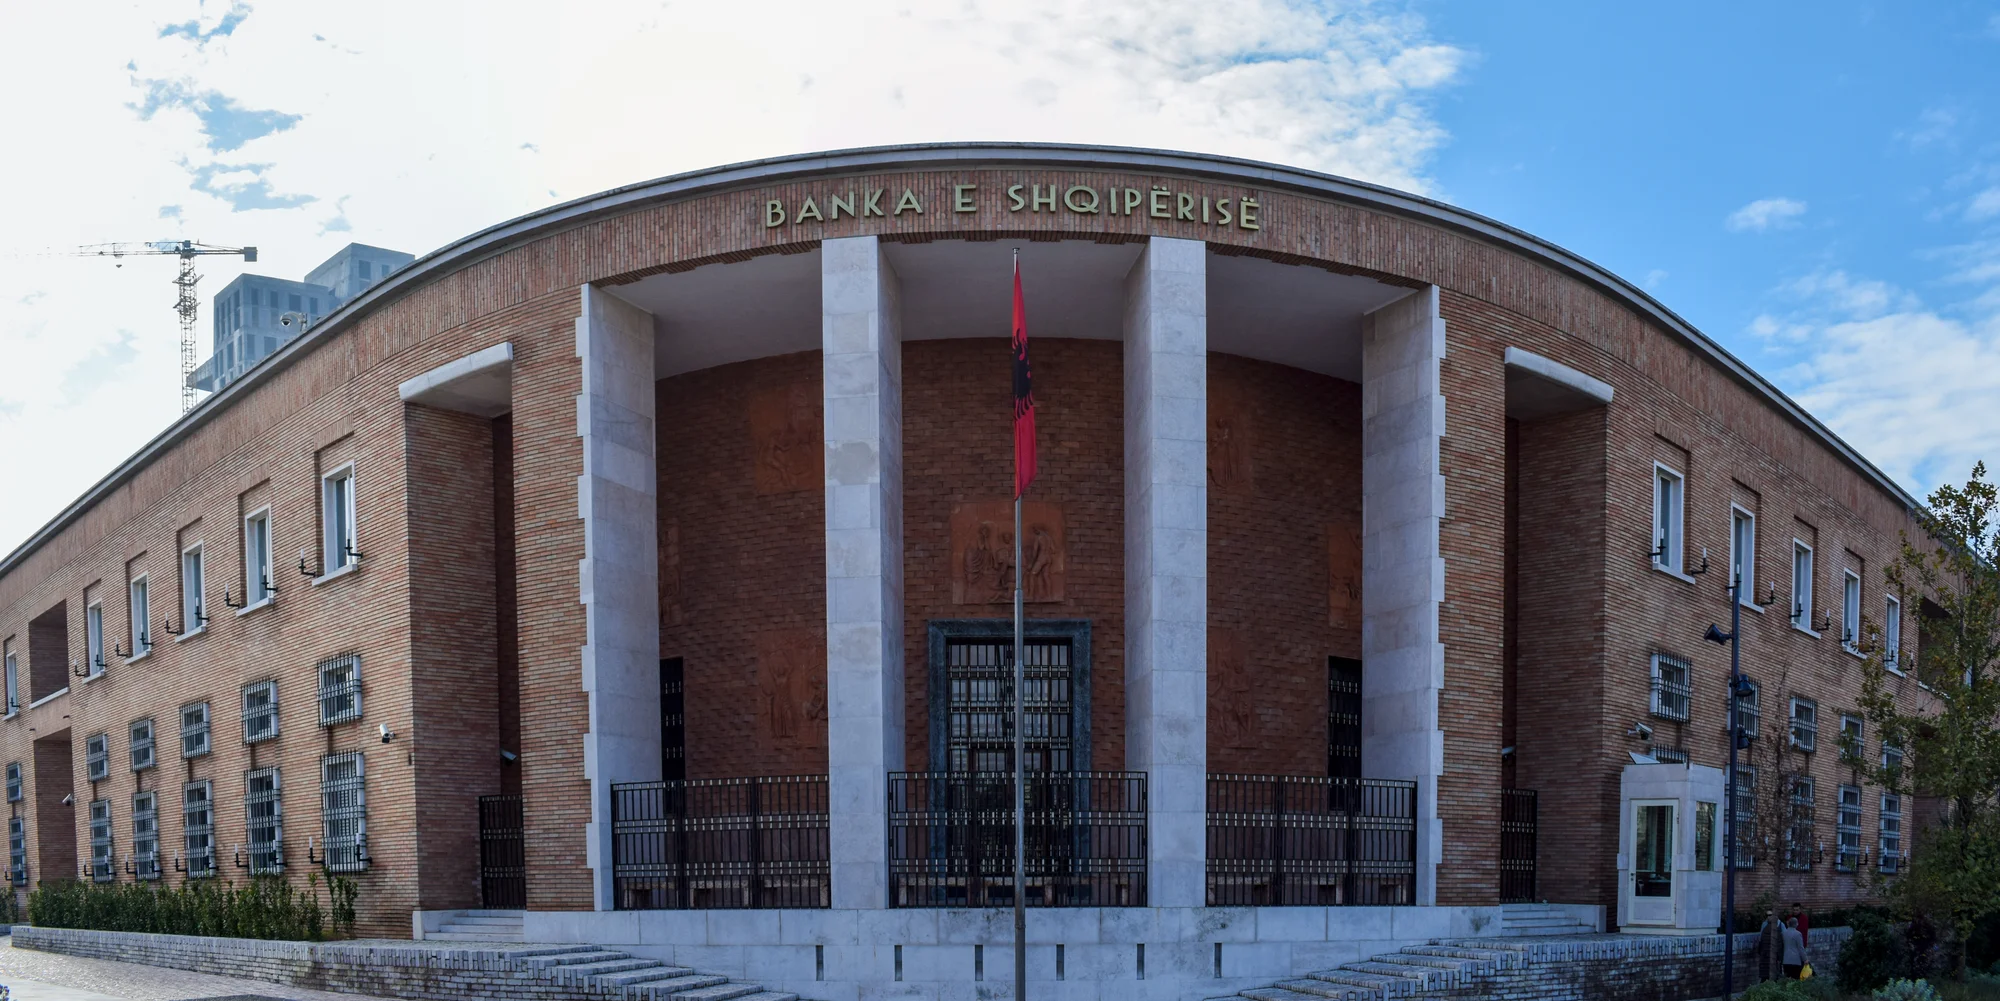
Liridon / Wikimedia Commons · Banka e Shqipërisë 2017 01 · ripërmasuar dhe konvertuar në WebP; prerë për paraqitje · CC BY-SA 4.0
Mbështetuni në vlerësimin e bankës, jo vetëm në çmimin e kërkuar
Për raportimin e LTV-së, Rregullorja 44/2023 përdor përgjithësisht vlerën më të ulët ndërmjet një vlere transaksioni të fundit dhe një vlerësimi të pavarur, me raste të veçanta të përcaktuara. Pyetni cilën vlerë do të përdorë banka për këtë pronë konkrete dhe si ndikon ajo në kredinë e mundshme. Një përqindje financimi e reklamuar nuk do të thotë se do të disbursohet e njëjta përqindje e çmimit të kërkuar. Një vlerësim më i ulët se çmimi i blerjes mund ta rrisë shumën në para që i duhet blerësit. Kërkoni një pasqyrë të veçantë për taksat, shërbimet juridike, vlerësimin, tarifat bankare dhe çdo sigurim që zbatohet. Rregullorja i përjashton kostot e kredisë nga vlera e pronës që shërben si emërues; prandaj, vetëm LTV-ja e paraqitur nuk përshkruan buxhetin e plotë të blerjes.
Krahasoni borxhin e përgjithshëm me të ardhurat e pranuara
Vlerësimi i të ardhurave lidhet me shërbimin e përgjithshëm të borxhit, përfshirë detyrime të tjera për të cilat banka ka informacion të besueshëm. Llogaritja rregullatore përdor të ardhurat vjetore të disponueshme pas tatimeve dhe kontributeve që zbatohen, jo thjesht pagën bruto. Pyetni cilat të ardhura njeh kredidhënësi, çfarë provash i duhen dhe si i trajton të ardhurat nga qiraja. Mos e mbështetni blerjen në rezervime të ardhshme të pakonfirmuara. Përfshini në buxhet edhe shpenzimet tuaja të jetesës dhe një rezervë. Vendimi lejon një volum përjashtimesh në nivel banke që nuk tejkalon 15% të volumit të kredive të miratuara rishtazi gjatë tremujorit dhe të disbursuara të paktën pjesërisht. Kjo nuk do të thotë 15 pikë përqindjeje shtesë për kredinë tuaj dhe nuk është një përjashtim që mund ta kërkoni si të drejtë.
Dalloni rrezikun e monedhës nga rreziku i normës së interesit
Një kredi në euro dhe të ardhura në një monedhë tjetër mund të krijojnë mospërputhje: ndryshimet e kursit të këmbimit mund ta ndryshojnë barrën e shlyerjes në raport me ato të ardhura. Rregullorja e Bank of Albania për kredinë konsumatore dhe hipotekore e përshkruan këtë rrezik dhe analizën individuale. Deklarata e rrezikut shprehimisht nuk e angazhon bankën për dhënien e një kredie. Kërkoni me shkrim monedhën e kredisë, periudhën me normë fikse ose formulën e normës së ndryshueshme, indeksin e referencës, marzhin, normën efektive të interesit, tarifat dhe planin e shlyerjes. Më pas kërkojini kredidhënësit të tregojë si ndryshojnë pagesat në skenarë të pafavorshëm të kursit të këmbimit dhe të interesit. Përputhja e monedhës së të ardhurave me atë të kredisë mund të zvogëlojë një mospërputhje; ajo nuk i heq rreziqet e interesit, të ardhurave apo pronës.
Një vrojtim i kreditimit jep kontekst, jo miratim
Vrojtimi më i fundit i gjetur në serinë zyrtare në datën e kërkimit tonë mbulon tremujorin e dytë të 2026. Bankat raportuan lehtësim të standardeve të kredidhënies për individët, përfshirë kreditë për banesa, ndërsa kushtet e përgjithshme të kredive për individët mbetën të pandryshuara. Ky është një vrojtim i vlerësimeve të bankave në nivel të agreguar për atë tremujor. Nuk është një ofertë kredie hipotekore për tetorin, një rezultat për investitorët e huaj apo një premtim për normë më të ulët interesi. Kufijtë rregullatorë dhe vendimi individual i çdo kredidhënësi për kredinë mbeten çështje të ndryshme. Përdoreni raportin për të kuptuar kontekstin dhe informacionin me shkrim për rastin tuaj konkret për të vendosur nëse blerja mund të vazhdojë.
Niseni kërkimin e pronës me gjashtë përgjigje me shkrim
Para se të angazhoheni, sqaroni gjashtë gjëra me bankën: pranueshmërinë e aplikantit dhe dokumentet e kërkuara; kategorinë e përdorimit dhe kufijtë që zbatohen; vlerën e pranuar të pronës; të ardhurat e pranuara dhe borxhin ekzistues; kostot e plota, monedhën dhe kushtet e interesit; si dhe kushtet dhe vlefshmërinë e çdo vlerësimi apo miratimi paraprak. Një bisedë fillestare mund të mbetet e kushtëzuar nga prona, vlerësimi dhe prova të tjera. Mbajini kontrollet e pavarura juridike dhe teknike pjesë të procesit të blerjes. AGENCE Albania mund ta strukturojë kërkimin rreth buxhetit tuaj të konfirmuar dhe kërkesave për pronën. Financimi duhet të dakordësohet me kredidhënësin. Rendi praktik është të sqaroni kredinë, të provoni nëse buxheti i plotë funksionon dhe më pas të zgjidhni banesën.
Burimet
- Bank of Albania — Vendimi 25/2025, kufijtë e kreditimit për banesa ↗
- Bank of Albania — Rregullorja 44/2023, përkufizimet dhe llogaritja ↗
- Bank of Albania — regjistri aktual i instrumenteve makroprudenciale ↗
- Bank of Albania — Vrojtimi i Aktivitetit Kreditues, T2 2026 (publikuar më 23 shtator 2026) ↗
- Bank of Albania — rregullorja për kredinë konsumatore dhe hipotekore, versioni i konsoliduar ↗
SHËNIM REDAKSIONAL
Ky artikull është një koment i përgjithshëm mbi tregun dhe nuk përbën këshillim ligjor, tatimor, financiar apo investimi. Përpara çdo angazhimi, statusi i pronës, pronësia, lejet, specifikimet, çmimet dhe disponueshmëria kërkojnë verifikim të pavarur.